Cập nhật: 18/09/2026 · Lãi suất ví dụ 12%/năm theo dư nợ giảm dần · Số thực tế do từng nơi cho vay quyết định
Vay 100 triệu trả góp: mỗi tháng trả bao nhiêu?
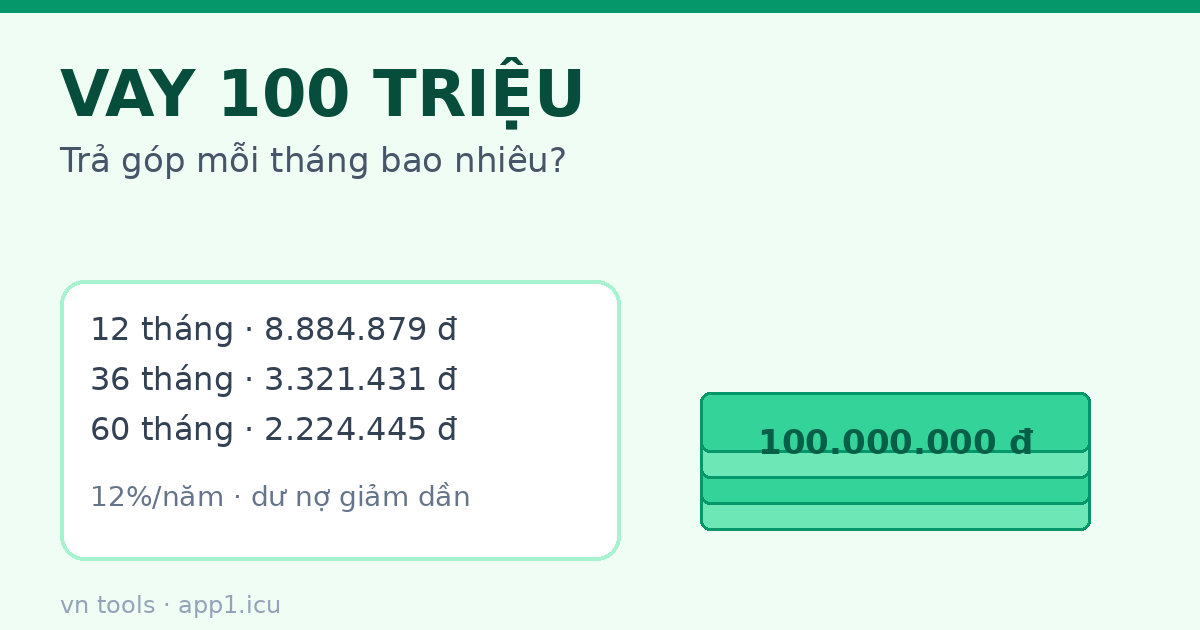
100 triệu là con số vay quen thuộc: sửa nhà, cưới hỏi, đóng học cho con, hoặc gom lại mua một chiếc xe máy mới. Nhân viên tín dụng thường chỉ nói một câu "mỗi tháng góp ba cộc rưỡi thôi" — nhưng ba cộc đó gộp gốc và lãi thế nào, kỳ hạn dài hay ngắn thì thiệt hơn ra sao, thì ít ai ngồi giải thích. Bài này tính sẵn cho bạn, đến từng đồng.
Bảng tiền góp: vay 100 triệu, lãi 12%/năm
Giả sử ngân hàng cho vay 100.000.000 đồng, lãi 12%/năm, tính theo dư nợ giảm dần — tức tiền lãi mỗi tháng tính trên số nợ còn lại, không tính cố định trên con số 100 triệu suốt kỳ hạn. Kết quả như sau:
| Kỳ hạn | Tiền góp/tháng | Tổng tiền lãi | Tổng phải trả |
|---|---|---|---|
| 12 tháng | 8.884.879 | 6.618.546 | 106.618.546 |
| 24 tháng | 4.707.347 | 12.976.333 | 112.976.333 |
| 36 tháng | 3.321.431 | 19.571.515 | 119.571.515 |
| 48 tháng | 2.633.384 | 26.402.410 | 126.402.410 |
| 60 tháng | 2.224.445 | 33.466.686 | 133.466.686 |
Đọc bảng theo chiều dọc bạn sẽ thấy quy luật rất thực: kỳ hạn gấp đôi thì tiền góp giảm gần một nửa, nhưng tiền lãi trả thêm gần như gấp đôi. 12 tháng chỉ mất 6,6 triệu tiền lãi; kéo lên 60 tháng thì mất 33,5 triệu — gần một phần ba con số vay. Tiện hay thiệt, tùy bạn cần tiền gấp đến mức nào.
Cùng vay 100 triệu, lãi suất khác nhau thì chênh bao nhiêu?
Cùng kỳ hạn 36 tháng nhưng lãi suất khác nhau, kết quả đổi hẳn:
- Lãi 12%/năm: góp 3.321.431/tháng, tổng lãi 19,57 triệu.
- Lãi 15%/năm (mức tham khảo của công ty tài chính): góp 3.466.533/tháng, tổng lãi 24,80 triệu.
Chênh nhau 3 điểm lãi phần trăm, mỗi tháng góp thêm có 145 nghìn — nghe nhỏ. Nhưng cộng dồn 36 tháng là hơn 5,2 triệu, bằng gần cả sáu tháng tiền góp. Nên trước khi ký bất kỳ hợp đồng nào, hãy bỏ ra vài phút so sánh hai gói tối thiểu. Công cụ tính vay tiêu dùng nhập số vào là ra ngay.
Những khoản tiền ngoài tiền góp mà sales ít khi nhắc
Khoản vay 100 triệu của bạn trên giấy tờ không chỉ có gốc và lãi. Thường còn:
- Phí hồ sơ, phí thẩm định: 1–3% số vay, trừ thẳng vào tiền giải ngân. Vay 100 triệu có khi chỉ nhận về 97 triệu nhưng lãi vẫn tính trên tròn 100.
- Phí trả nợ trước hạn: 2–5% số tiền trả sớm. Định tất toán sớm cho nhẹ nợ thì hỏi trước, đừng để đến lúc làm thủ tục mới biết.
- Bảo hiểm khoản vay: bắt mua kèm ở một số nơi, tiền khởi điểm vài triệu. Cân nhắc xem nó có thật sự cần với hoàn cảnh của mình không.
Một cách hỏi hay: "Tất toán sau 24 tháng, tôi phải trả tổng cộng bao nhiêu?" Lấy con số đó chia lại, bạn sẽ biết gói vay thực đắt thế nào, thay vì nhìn một mình con số lãi suất quảng cáo.
Chọn kỳ hạn thế nào cho vừa sức?
Cách ước lượng của dân làm tài chính: tiền góp mỗi tháng không nên vượt quá 30–40% thu nhập sau thuế. Thu nhập 15 triệu thì đủ sức gánh khoản góp tối đa khoảng 4,5–6 triệu — tức vay 100 triệu kỳ hạn 24 tháng là chạm trần, 36 tháng mới thở được.
Còn nếu bạn đang phân vân giữa flat rate quảng cáo "lãi 1,5%/tháng" và lãi giảm dần 12%/năm, đừng nhìn vào mặt chữ. Hai thứ đó không cùng một hệ quy chiếu. Đọc bài bẫy lãi suất flat rate rồi quay lại quyết định, sẽ sáng hơn nhiều.
Câu hỏi thường gặp
Vay 100 triệu 24 tháng lãi 12% mỗi tháng trả bao nhiêu?
Khoảng 4.707.347 đồng/tháng theo dư nợ giảm dần. Tổng lãi 24 tháng khoảng 12,98 triệu, tổng trả gần 113 triệu.
Vay 100 triệu mấy tháng là hợp lý?
Kỳ hạn ngắn bớt lãi nhưng góp nặng. Giữ tiền góp dưới 30–40% thu nhập hàng tháng là ngưỡng an toàn của đa số gia đình.
Vay tiêu dùng ngoài ngân hàng có khác không?
Thường đắt hơn: công ty tài chính lấy 12–18%/năm cho vay không thế chấp. Hỏi rõ cách tính lãi trước khi ký.
Số liệu trong bài là ví dụ tính toán, lãi suất thực tế do từng ngân hàng và công ty tài chính công bố. Nội dung không phải tư vấn tài chính.
Tính sẵn phương án của bạn tại máy tính vay trả góp và tính vay tiêu dùng, đọc thêm vay mua xe ô tô tính lãi thế nào — xem tất cả tại chuyên mục Blog.