Cập nhật: 19/09/2026 · Lãi suất ví dụ 4,5–6%/năm · Lãi tiền gửi cá nhân được miễn thuế TNCN
Tiết kiệm 200 triệu lãi bao nhiêu 1 tháng?
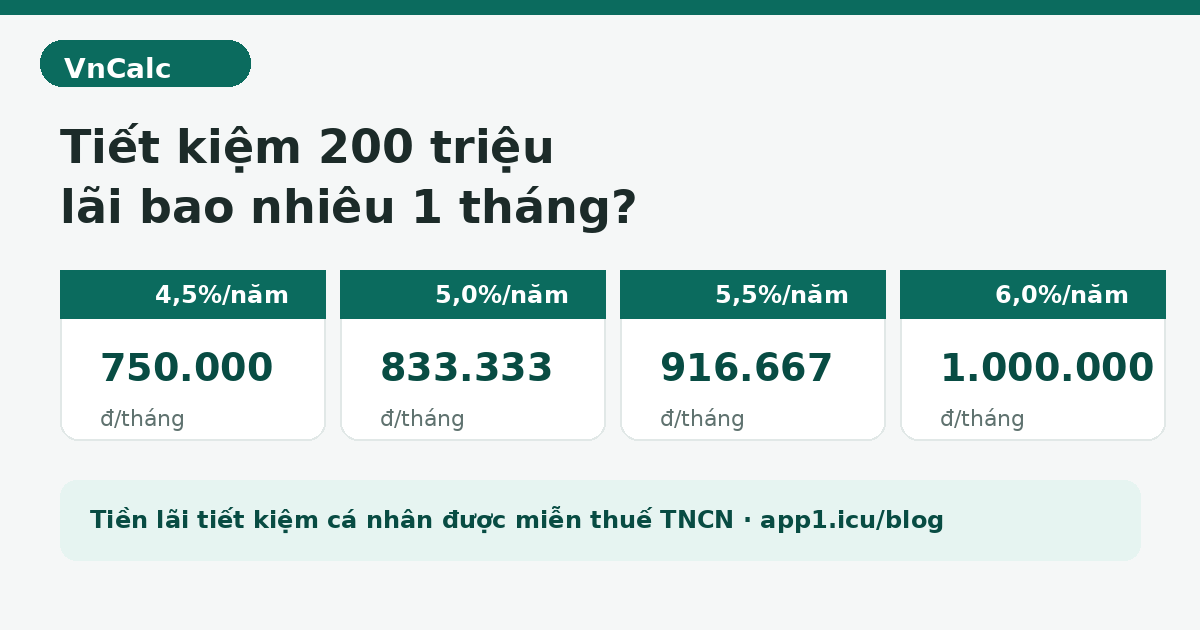
Sổ tiết kiệm 200 triệu vừa đáo hạn, cô nhân viên quầy hỏi: "Chị tiếp tục gửi chứ ạ?". Câu trả lời của bạn phụ thuộc vào một con số mà ít ai bấm trước khi ngồi vào quầy: cứ để 200 triệu đó nằm trong ngân hàng, mỗi tháng nó thực sự đẻ ra bao nhiêu tiền? Bài này bấm sẵn cho bạn theo từng mức lãi suất, rồi mới bàn xem kỳ hạn nào đáng.
Bảng tiền lãi: 200 triệu, mỗi tháng nhận bao nhiêu?
Tính theo lãi đơn — tức tiền lãi hàng tháng bằng số gốc nhân lãi suất năm chia 12, trả cuối kỳ:
| Lãi suất/năm | Lãi 1 tháng | Lãi 12 tháng (gốc+lãi) |
|---|---|---|
| 4,5% | 750.000 | 9.000.000 |
| 5,0% | 833.333 | 10.000.000 |
| 5,5% | 916.667 | 11.000.000 |
| 6,0% | 1.000.000 | 12.000.000 |
Cách nhìn cho dễ: mức 5%/năm tức mỗi ngày 200 triệu làm ra khoảng 27.400 đồng — gần bằng một ly cà phê vỉa hè. Đủ để thấy tiền gửi không kỳ hạn 0,5% (chỉ 83.333 đồng mỗi tháng) lãng phí đến mức nào: chênh nhau 4,5 điểm lãi, mỗi năm mất gần một triệu không rõ lý do.
Chọn kỳ hạn: 12 tháng đơn lãi hay tái tục lãi kép?
Kỳ hạn dài hơn thường có lãi suất cao hơn, và nếu bạn gộp gốc cộng lãi để gửi tiếp, sức mạnh lãi kép bắt đầu lộ diện:
| Phương án | Lãi suất | Tổng lãi nhận được |
|---|---|---|
| 12 tháng, đơn lãi | 5,0% | 10.000.000 |
| 12 tháng, gốc + lãi tái tục | 5,0%/năm | 10.232.380 |
| 24 tháng, gộp cả gốc lãi tái tục | 5,5%/năm | 23.199.513 |
Khác biệt của dòng đầu tiên chỉ có 232 nghìn — nhỏ. Nhưng sang 24 tháng, chênh lệch hơn 1,2 triệu so với cách gửi đơn. Càng để lâu và lãi càng cao, phần lãi trên lãi càng phình. Muốn tự bấm theo số của mình, vào máy tính tiền gửi tiết kiệm nhập gốc, lãi suất và kỳ hạn là ra cả bảng.
Những cái bẫy ít ai nhắc trước khi ký sổ
Tiền lãi trên bảng chỉ đúng khi bạn giữ sổ đến ngày đáo hạn. Trước đó có ba chuyện đáng hỏi hơn cả con số lãi suất treo trên bảng điện:
- Rút trước hạn: cả kỳ bị tính lại theo lãi không kỳ hạn 0,1–0,5%/năm. Gửi 200 triệu kỳ 12 tháng mà cần tiền ở tháng thứ mười một, bạn chỉ nhận chưa tới trăm nghìn tiền lãi cho cả năm chờ đợi.
- Lãi suất ưu đãi online: cùng một ngân hàng, gửi qua app thường cao hơn gửi ở quầy 0,1–0,3 điểm phần trăm. Với 200 triệu, đó là 200–600 nghìn mỗi năm cho cùng một thao tác ngồi nhà.
- Ngày đáo hạn rơi vào cuối tuần: tiền về tài khoản nhưng chưa tự tái tục, nằm không vài ngày lãi không kỳ hạn. Hẹn lịch tái tục ngay trên app để không bị đứt quãng.
Một tin tốt hiếm khi được nói rõ: tiền lãi tiết kiệm cá nhân được miễn thuế TNCN từ 2011 đến nay. Số ngân hàng báo là số bạn nhận, không ai cắt thêm phần trăm nào.
200 triệu nên gửi hết một chỗ không?
Khoản 200 triệu là mức mà nhiều người bắt đầu nghĩ đến chuyện chia sổ. Chia làm hai — một sổ dài kỳ ăn lãi cao, một sổ ngắn kỳ 3–6 tháng để có việc gấp còn kịp xoay — là cách làm của phần lớn nhân viên ngân hàng với tiền của chính họ. Mất khoảng 0,3–0,5 điểm lãi trên phần ngắn hạn, đổi lại ngủ được ngon khi con nhỏ ốm hay xe hỏng.
Nếu mục tiêu của bạn là tích lũy dài hạn chứ không chỉ giữ tiền, đọc thêm bài tính lãi kép và cách tối ưu để so sánh gửi tiết kiệm với các kênh khác. Còn nếu đang cân nhắc vay tiền thay vì gửi tiền, đừng bỏ qua bẫy lãi suất flat rate — mặt bằng lãi vay luôn cao hơn mặt bằng lãi gửi.
Câu hỏi thường gặp
Gửi 200 triệu ở ngân hàng nào an toàn?
Ngân hàng được Ngân hàng Nhà nước cấp phép đều nằm trong diện bảo hiểm tiền gửi, mức bồi thường tối đa 125 triệu đồng mỗi người mỗi ngân hàng. Với 200 triệu, nếu muốn nằm trọn trong hạn mức thì chia cho hai ngân hàng.
Gửi 200 triệu 3 tháng nhận bao nhiêu?
Khoảng 3 triệu tiền lãi cho cả kỳ nếu lãi suất 6%/năm (200 triệu × 6% × 3/12), trung bình 1 triệu mỗi tháng — tương đương mức 12 tháng ở bảng trên vì lãi tính theo thời gian thực.
Lãi tháng này ngân hàng trả đúng ngày nào?
Phổ biến nhất là trả lãi cuối kỳ cùng gốc, hoặc trả lãi hàng tháng vào đúng ngày ký sổ. Trả lãi hàng tháng giúp bạn dùng tiền được sớm, nhưng tổng lãi cuối kỳ sẽ ít hơn chút nếu bạn không tái đầu tư số lãi đó.
Lãi suất trong bài là ví dụ minh họa theo mặt bằng chung, số thực tế từng ngân hàng công bố từng thời điểm. Nội dung không phải tư vấn đầu tư.
Bấm thử số của bạn tại máy tính tiết kiệm và máy tính vay tiêu dùng, đọc thêm lãi suất vay ngân hàng tính thế nào — xem tất cả tại chuyên mục Blog.